Tiga Bulan Berlalu, Temuan BPK di Tujuh Kecamatan Garut Masih Menyisakan Pertanyaan Rp 445,8 Juta
- account_circle JJN
- calendar_month Jumat, 18 Sep 2026
- visibility 41
- comment 0 komentar
- print Cetak
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
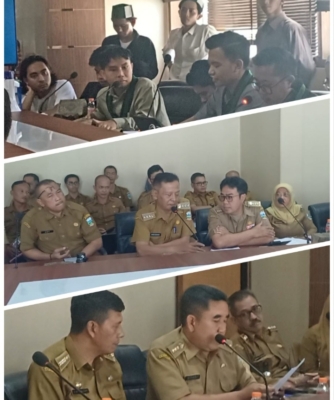
Garut, journaljusticenews.com – Tiga bulan setelah persoalan pengelolaan keuangan di sejumlah kecamatan mencuat dalam forum penerimaan aspirasi DPRD Kabupaten Garut, sejumlah pertanyaan mengenai tindak lanjut temuan pemeriksaan Badan Pemeriksa Keuangan (BPK) masih menjadi sorotan.
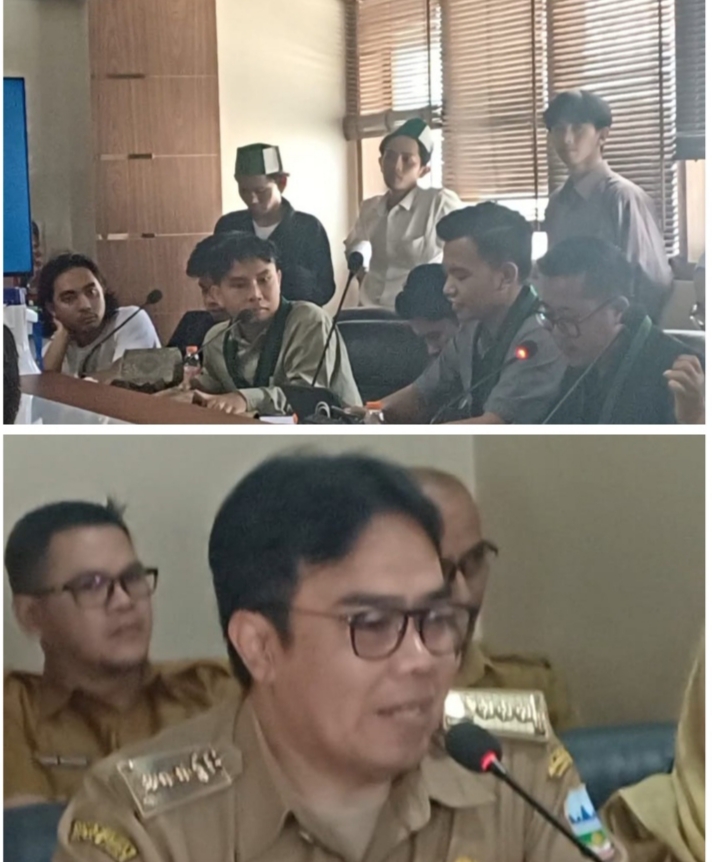
Dokumen penerimaan aspirasi tertanggal 15 Juni 2026 menjadi salah satu pijakan pembahasan persoalan tersebut. Dalam dokumen dan analisis yang disampaikan Himpunan Mahasiswa Islam (HMI) Cabang Garut, terdapat sejumlah temuan pengelolaan keuangan pada tujuh kecamatan yang dinilai perlu mendapat perhatian dan tindak lanjut lebih jauh.
Angka tersebut disebut berasal dari berbagai persoalan dalam pengelolaan keuangan, mulai dari penggunaan rekening pribadi dalam transaksi dana pemerintah, pertanggungjawaban belanja yang dipersoalkan, pajak yang belum disetorkan, hingga penggunaan aset daerah yang disebut tidak sesuai peruntukannya.
Namun, angka dan temuan tersebut perlu ditempatkan sesuai konteks pemeriksaan: temuan BPK maupun analisis organisasi masyarakat bukan dengan sendirinya membuktikan telah terjadi tindak pidana korupsi. Status dan konsekuensi hukumnya tetap bergantung pada proses pemeriksaan, klarifikasi, pengembalian jika ada kewajiban, serta proses hukum apabila kemudian ditemukan unsur pidana.
Salah satu persoalan yang mendapat sorotan adalah adanya transfer dana Uang Persediaan (UP) dan Ganti Uang (GU) ke rekening pribadi camat maupun bendahara pada beberapa kecamatan.
Persoalan ini menjadi penting karena dana yang bersumber dari APBD harus dapat ditelusuri penggunaannya melalui mekanisme pengelolaan keuangan daerah yang sah dan dapat dipertanggungjawabkan.
Lebih jauh, dalam salah satu kecamatan disebut terdapat dana sekitar Rp69,3 juta yang penggunaannya dinilai belum dapat dijelaskan secara memadai berdasarkan dokumen yang menjadi bahan analisis.
Pertanyaan yang kemudian muncul bukan sekadar mengenai keberadaan dana tersebut, tetapi juga mengenai siapa yang menguasai, untuk apa digunakan, bagaimana pencatatannya, dan apakah seluruhnya telah dipertanggungjawabkan atau dikembalikan sesuai hasil pemeriksaan.
Apabila suatu temuan telah dinyatakan harus ditindaklanjuti, publik berhak mengetahui apakah rekomendasi tersebut sudah dipenuhi atau masih menyisakan kewajiban.
Sorotan lainnya menyangkut dokumen pertanggungjawaban belanja.
Dalam analisis HMI terhadap dokumen pemeriksaan, disebut terdapat nota yang dipersoalkan kesesuaiannya dengan format penyedia, bukti transaksi yang dinilai tidak menggambarkan kondisi sebenarnya, serta dokumen yang disebut dibuat oleh pegawai untuk mendukung proses pertanggungjawaban.
Jika benar terdapat dokumen yang tidak menggambarkan transaksi sebenarnya, persoalan tersebut tentu tidak berhenti pada administrasi semata.
Sebab, dokumen pertanggungjawaban merupakan bagian penting dalam memastikan setiap pengeluaran APBD dapat ditelusuri dari proses pencairan, penggunaan, hingga bukti transaksi.
Namun demikian, perlu dibedakan antara dokumen yang tidak lengkap atau tidak sesuai ketentuan administratif dengan dokumen yang sengaja dibuat untuk merekayasa transaksi. Perbedaan tersebut membutuhkan pembuktian dan pemeriksaan lebih lanjut.
Temuan lainnya berkaitan dengan pajak yang telah dipungut dari transaksi pemerintah tetapi disebut belum disetorkan.
Persoalan ini juga membutuhkan kejelasan mengenai nominal, jenis pajak, pihak yang bertanggung jawab, batas waktu penyetoran, serta status penyelesaiannya.
Jika kewajiban tersebut telah diselesaikan, perlu diketahui kapan dan bagaimana penyetorannya. Sebaliknya, apabila masih terdapat kewajiban, publik berhak mengetahui langkah yang telah dilakukan pemerintah daerah untuk memastikan penerimaan negara tersebut tidak terhenti di tingkat pengelola keuangan.
Sorotan lain menyangkut penggunaan kendaraan dinas.
Dalam bahan yang dianalisis HMI, terdapat kendaraan dinas yang disebut digunakan untuk kepentingan pribadi hingga mengalami kecelakaan. Biaya perbaikannya kemudian disebut dibebankan kepada APBD.
Jika uraian tersebut sesuai dengan hasil pemeriksaan dan dapat dibuktikan, persoalannya menyentuh aspek penggunaan dan pertanggungjawaban aset daerah.
Tetapi kembali, diperlukan kejelasan mengenai siapa pengguna kendaraan, dalam rangka kegiatan apa kendaraan digunakan, bagaimana kecelakaan terjadi, siapa yang menanggung biaya perbaikan, serta apa kesimpulan resmi pemeriksaan atas peristiwa tersebut.
Inilah pertanyaan yang kini menjadi penting.
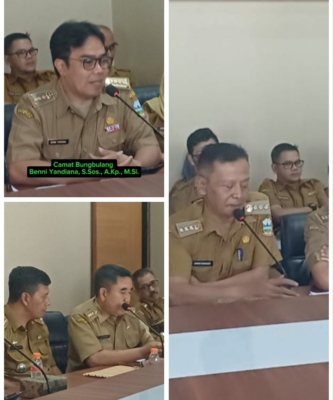
Persoalan tersebut mencuat dalam dokumen penerimaan aspirasi pada 15 Juni 2026. Artinya, hingga 18 September 2026 telah berlalu sekitar tiga bulan.
Pada saat itu, DPRD Garut disebut menjadwalkan pemanggilan dan audiensi dengan para camat terkait untuk meminta penjelasan atas persoalan yang muncul.
Pertanyaannya sekarang apa hasil dari proses tersebut?
Apakah seluruh rekomendasi BPK telah ditindaklanjuti?
Apakah terdapat pengembalian atas nilai yang wajib dipulihkan?
Apakah Inspektorat telah melakukan pemeriksaan lanjutan?
Apakah terdapat pejabat atau pengelola keuangan yang telah diberikan sanksi administratif?
Dan yang tak kalah penting, apakah dari seluruh temuan tersebut terdapat indikasi yang kemudian diteruskan kepada aparat penegak hukum?
Pertanyaan-pertanyaan itu penting dijawab agar persoalan tidak berhenti pada dokumen pemeriksaan.
Pemerintah Kabupaten Garut sendiri pada Juli 2026 kembali menekankan pentingnya pengendalian dan transparansi dalam pengelolaan keuangan pada setiap perangkat daerah.
Karena itu, tindak lanjut terhadap temuan pemeriksaan menjadi bagian penting dari upaya memastikan prinsip tersebut benar-benar berjalan.
Nilai sekitar Rp 445,8 juta yang disebut dalam analisis terhadap temuan di tujuh kecamatan tentu bukan angka kecil dalam konteks pengelolaan anggaran publik.
Namun yang lebih penting dari sekadar nominal adalah memastikan ke mana setiap rupiah tersebut dibelanjakan, siapa yang bertanggung jawab, apakah bukti transaksinya benar, dan apakah seluruh kewajiban telah diselesaikan sesuai rekomendasi pemeriksaan.
Apabila seluruh persoalan dapat diselesaikan secara administratif dan seluruh kewajiban telah dipenuhi, maka status penyelesaiannya juga perlu disampaikan secara terbuka.
Sebaliknya, apabila dalam proses pemeriksaan lanjutan ditemukan bukti yang mengarah pada pelanggaran hukum, mekanisme penegakan hukum harus berjalan sesuai kewenangan dan pembuktian yang berlaku.
Dengan demikian, publik tidak sedang meminta kesimpulan sebelum waktunya.
Publik hanya membutuhkan satu hal: kejelasan tindak lanjut atas uang daerah yang diperiksa.
Tiga bulan telah berlalu sejak persoalan ini masuk dalam forum resmi penerimaan aspirasi.
Kini bola berada pada pemerintah daerah, Inspektorat, DPRD, dan pihak terkait untuk menjelaskan sejauh mana rekomendasi pemeriksaan telah dijalankan.
Sebab, pertanggungjawaban keuangan daerah bukan hanya persoalan administrasi di atas kertas. Setiap rupiah APBD pada akhirnya merupakan amanah publik yang harus dapat dijelaskan penggunaannya.
Red JJN
- Penulis: JJN